leyu乐鱼登录app:
福建用户提问:5G牌照发放,产业加快布局,通信设施企业的投资机会在哪里?
四川用户提问:行业集中度逐步的提升,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承担接受的能力有限,电力企业如何突破瓶颈?
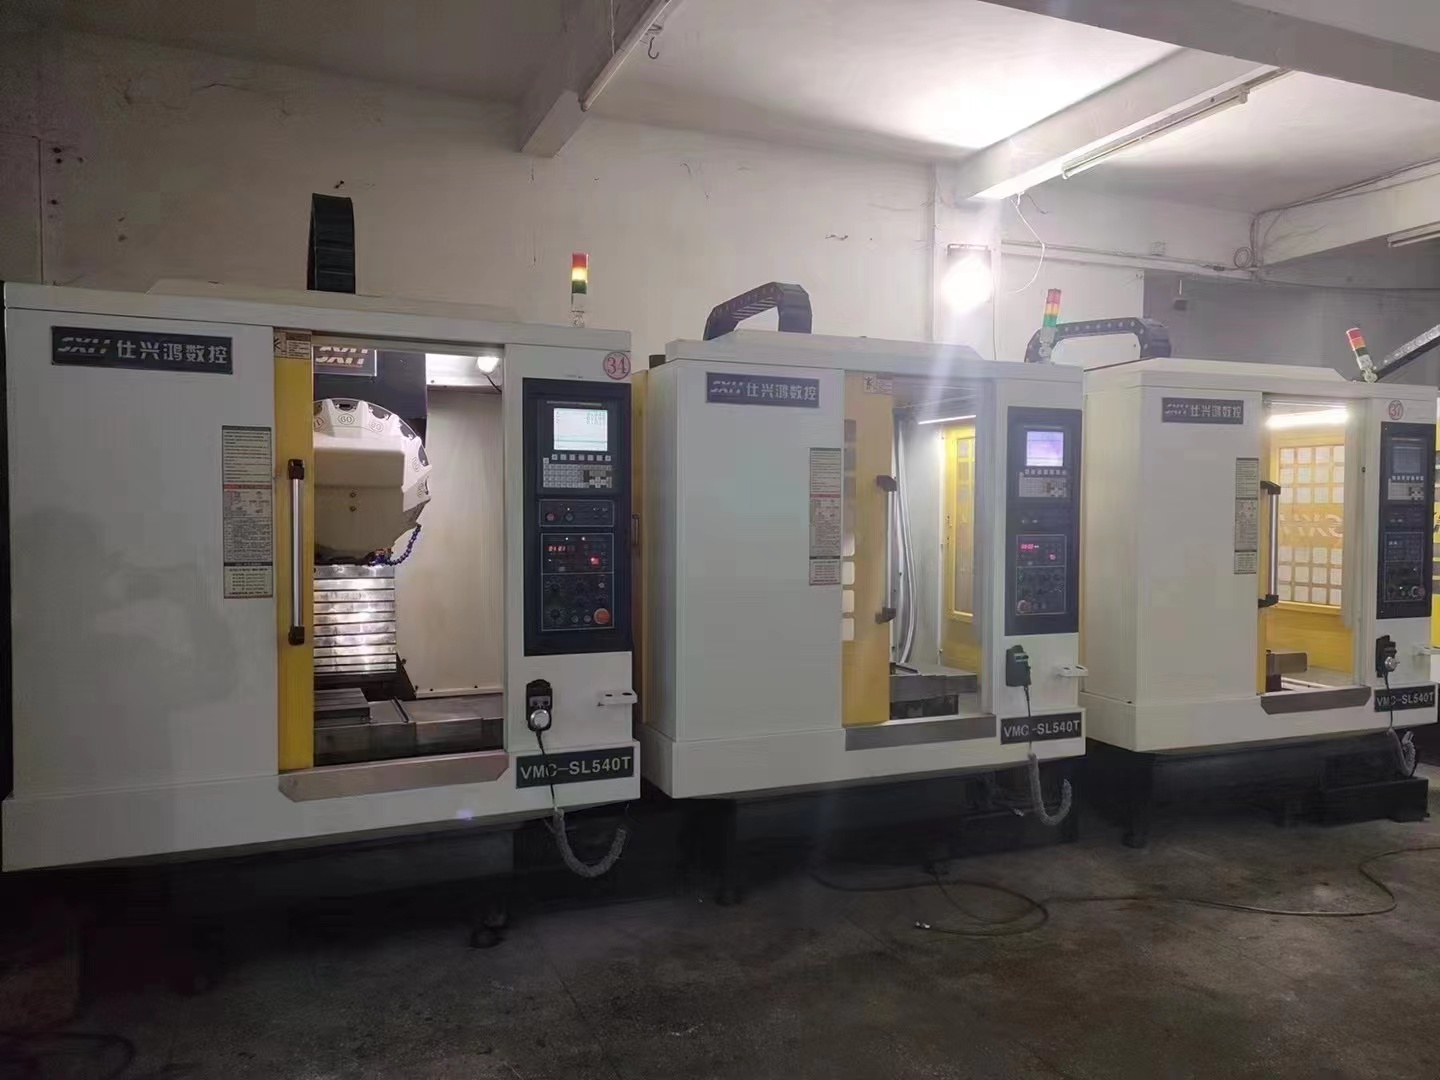
作为高端制造体系中的核心支撑装备,加工中心承担着复杂精密零部件多工序一体化加工的核心功能,是衡量一个国家制造业总实力的重要标志。
作为高端制造体系中的核心支撑装备,加工中心承担着复杂精密零部件多工序一体化加工的核心功能,是衡量一个国家制造业总实力的重要标志。2026年,全球制造业整体进入智能化、精密化、绿色化协同升级的关键周期,下游核心产业的工艺迭代需求持续释放,推动加工中心行业从过去单一的产能扩张阶段,转向技术价值与场景适配能力双升级的全新发展阶段。
当前全球加工中心行业已经走完了数十年的技术积累与市场普及历程,整体进入结构性调整与品质升级的全新周期,行业运行逻辑从过去的“以规模换市场”转向“以技术价值适配高端需求”,供给端、需求端与产业生态的协同程度持续提升,整体发展形态趋势呈现出多重结构性特征。
根据中研普华产业研究院发布的《2026年版全球与中国加工中心产业产销贸易态势及重点国家出口前景预测分析报告》显示:全球加工中心市场已形成清晰的梯队化竞争结构,高端市场长期依托深厚的技术积淀、完备的高端产品体系与全球化服务网络形成稳定的竞争壁垒,占据精密加工核心场景的主要供给份额,中低端市场的参与主体则更多聚焦细分场景的差异化需求,行业新进门槛持续抬升,中小参与者的生存空间逐步向垂直细分领域收缩。全球不一样的区域市场的产业高质量发展节奏呈现明显分化,传统工业强国的市场需求进入存量替换与高端升级并行的阶段,新兴工业区域的市场需求则伴随本土制造业升级持续扩容,不一样的区域的产业政策、工业基础与下游场景特征共同塑造了差异化的市场生态,整体市场的资源要素逐步向具备核心技术优势与全链条服务能力的主体集中,产业整体的规范化与标准化程度持续提升。
中国加工中心行业经过长期的技术追赶与产业沉淀,当前已完成从基础产能搭建到全谱系产品覆盖的阶段性转变,本土供给能力与国内高端制造需求的匹配度持续提升,行业整体竞争格局从过去的分散化价格竞争,转向品质化、差异化、服务化的良性竞争阶段。下游核心制造产业的工艺升级需求,倒逼本土加工中心产品在精度、稳定性、自动化适配能力等维度持续迭代,本土产业的供应链协同效率不断的提高,上下游环节的技术联动与需求响应速度持续加快,一批具备技术积累的本土供给主体逐步突破中高端场景的应用门槛,推动整个行业从“能用”向“好用”、从单一设备供给向全场景加工解决方案供给转型,国内市场的产业生态成熟度正在快速提升。
当前加工中心行业的技术创新已不再局限于单一部件的性能优化,而是朝着多维度协同升级的方向推进,核心创新方向集中在加工精度的持续突破、加工效率的系统性提升、设备与智能生产体系的深度集成三大主线。多轴联动技术、复合加工技术、超精密加工技术的应用覆盖范围持续扩大,设备的自动化换刀、自适应加工、状态实时感知等功能逐步成为主流配置,绿色化、低能耗的设计理念也深度融入产品研制流程,设备正常运行过程中的能耗控制、噪音抑制、散热优化等性能指标持续改善,技术迭代的节奏与下游制造场景的工艺升级需求形成高度联动,技术成果的落地转化速度明显加快。
在全球高端制造产业持续升级、各行业精密零部件生产需求不断的提高的大背景下,传统加工设施已经难以适配高精度、高效率的规模化生产规格要求,倒逼制造业加速完成精密加工设施的替换与扩容,推动全球加工中心市场整体规模持续保持稳健向上的扩张态势,不一样的区域、不同细分赛道的市场规模演变呈现出差异化的趋势特征。
全球加工中心行业的整体市场容量伴随下游核心产业的持续复苏与新兴制造场景的不断拓展,从始至终保持正向增长态势,市场增长的核心驱动力从过去的传统工业领域产能扩张,逐步转向航空航天、新能源、高端电子等新兴高的附加价值制造场景的需求释放。不一样的加工中心商品市场占比持续优化,适配复杂精密加工需求的五轴联动加工中心、复合加工中心、超精密加工中心的市场占有率持续提升,传统通用型加工中心的市场占比逐步向存量替换方向倾斜,全球不一样的区域市场的规模增长节奏差异明显,工业基础扎实的新兴市场区域成为拉动全球市场规模增长的核心动力,成熟工业区域的市场规模则保持平稳的结构性升级态势,整体市场的价值重心持续向高端化、高的附加价值方向迁移。
作为全球最重要的加工中心单一市场之一,中国市场的规模增长始终与本土制造业升级进程深度绑定,近年来自主可控的产业高质量发展导向持续推进,国内高端制造领域的设备更新需求与新增产能需求同步释放,推动国内加工中心市场规模持续保持稳健扩张。过去大量依赖外部供给的中高端加工中心需求,逐步向具备技术适配能力的本土供给主体转移,带动国内市场的价值结构持续优化,中高端产品的市场占比不断的提高,同时国内下沉市场的精密加工普及进程也在持续推进,大量中小制造主体的设备升级需求逐步释放,形成高端需求扩容与中低端需求升级双向拉动的市场格局,整体市场规模的增长韧性持续增强。
全球与中国加工中心的需求场景分布正在发生深层次变化,传统汽车制造、通用机械制造等领域的需求占比逐步优化,航空航天、生物医药、高端电子、新能源等新兴领域的需求增速持续领跑,不同场景的差异化加工需求,推动加工中心产品的细分适配能力不断的提高。面向大型复杂结构件加工的大行程高精度加工中心、面向微型精密零部件加工的超微精密加工中心、面向多工序一体化生产的复合加工中心等细分品类的市场空间持续打开,不同应用场景的市场边界逐步清晰,细分赛道的专业化供给能力持续增强,整体市场的规模增长从过去的通用型产品批量驱动,转向多细分场景差异化需求共同拉动的全新模式,市场结构的丰富度与稳定性同步提升。
站在2026年的产业节点展望未来,全球与中国加工中心行业的长期增长逻辑依然坚实,下游制造产业的工艺升级浪潮、技术迭代的持续推进、产业生态的逐渐完备,将一同推动行业进入更高质量的发展阶段,整体发展前途具备充足的想象空间与确定性。
未来全球制造业的智能化、精密化转型进程不会中断,各主要经济体对高端制造领域的扶持力度持续加大,人机一体化智能系统、绿色制造相关的产业政策将持续为加工中心行业的创新与产能扩张提供良好的制度环境,全球加工中心市场的整体规模将在很长一段时间内保持稳健向上的增长态势。亚太地区作为全球制造业增长的核心引擎,将继续成为全世界加工中心市场增长最快的区域,北美与欧洲等成熟工业区域的市场则将在存量替换与高端升级的驱动下保持平稳增长,全球产业的技术交流与协同创新程度持续提升,不一样的区域的产业优势将形成互补,一同推动全球加工中心行业的整体发展水平迈向新的台阶。
未来中国加工中心行业的自主化升级进程将持续提速,本土供给主体的技术积淀与场景服务能力将持续提升,逐步突破更多高端精密加工场景的应用门槛,彻底完成从技术跟随到自主创新的身份转变。国内上下游产业的协同创新生态将进一步成熟,加工中心设备与下游制造场景的工艺适配深度将持续加强,本土产品的全球市场竞争力不断的提高,依托完善的制造业配套体系与快速响应的服务能力,逐步扩大在全球市场的份额,中国将从全球重要的加工中心消费市场,转变为兼具技术创造新兴事物的能力与全球化供给能力的核心产业高地,带动整个行业的价值层级实现全面跃升。
未来加工中心产品的核心竞争力将不再局限于单一的加工精度与效率指标,而是转向全生命周期的智能化能力、多系统的集成适配能力与全周期的绿色低碳能力。加工中心将深度融入智能制造体系,实现工艺流程的自主感知、自主决策、自主优化,设备的 predictive 维护、自适应加工、数字孪生映射等功能将成为行业标配,同时加工中心将进一步打通与上下游生产设备、管理系统的数据链路,成为智能工厂体系中核心的制造数据节点。绿色低碳的设计理念将全面渗透到产品研制、生产制造、运行使用的全流程,低能耗、低排放、资源可循环的加工中心产品将成为市场主流,整个行业将从单一的装备供给产业,升级为面向全场景精密制造的综合解决方案供给产业,打开全新的长期增长空间。
2026年的全球与中国加工中心行业,正处于从规模扩张向价值跃迁的关键转折点,产业现状的结构性调整、市场规模的稳健扩容、未来前景的清晰向好,共同构成了行业长期向上的发展底色。全球与中国加工中心产业的发展,不仅是单一装备品类的迭代升级,更是整个高端制造体系竞争力提升的核心支撑,未来随技术创新的持续推进、场景适配能力的慢慢地加强、产业生态的逐步成熟,整个行业将持续释放出巨大的产业价值,为全球制造业的智能化、精密化、绿色化转型提供坚实的核心装备支撑。
想要了解更多行业专业分析请点击中研普华产业研究院出版的《2026年版全球与中国加工中心产业产销贸易态势及重点国家出口前景预测分析报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参